
Investidor que olha pro longo prazo sabe que patrimônio não se constrói só com oportunidade. Se constrói com estrutura. E uma das decisões mais importantes dessa estrutura é escolher como financiar o próximo imóvel sem comprometer o fluxo de caixa que sustenta a operação atual.
É nesse ponto que o consórcio imobiliário entra como uma das ferramentas mais subaproveitadas do mercado brasileiro. Quando usado com planejamento, ele não é só uma forma mais barata de comprar imóvel. É um instrumento de alocação de capital, de proteção do caixa e de alavancagem patrimonial.
Neste artigo, você vai entender como o consórcio imobiliário funciona na prática pra quem quer investir, qual é a simulação real de parcela e carta de crédito, e quais são as seis estratégias que a Propósito Partners estrutura pra transformar o crédito contemplado em patrimônio produtivo.
O que é consórcio imobiliário na prática
Consórcio imobiliário é uma modalidade de autofinanciamento regulada pelo Banco Central e administrada por instituições especializadas. Em vez de pegar crédito num banco e pagar juros desde o primeiro dia, o investidor entra num grupo de pessoas com o mesmo objetivo e passa a contribuir mensalmente pra formar um fundo comum.
Esse fundo é usado pra comprar imóveis conforme os participantes vão sendo contemplados — por sorteio ou por lance. Quando a contemplação acontece, a pessoa recebe uma carta de crédito no valor contratado, que pode ser usada pra comprar o imóvel escolhido.
A vantagem estrutural é clara: enquanto não há contemplação, a parcela mensal é substancialmente mais baixa que a de um financiamento tradicional, porque não existe juro real embutido. Depois da contemplação, a parcela passa ao valor integral, mas o investidor já está com o crédito em mãos pra executar a estratégia que planejou.
Parcela reduzida até a contemplação: a vantagem do fluxo de caixa
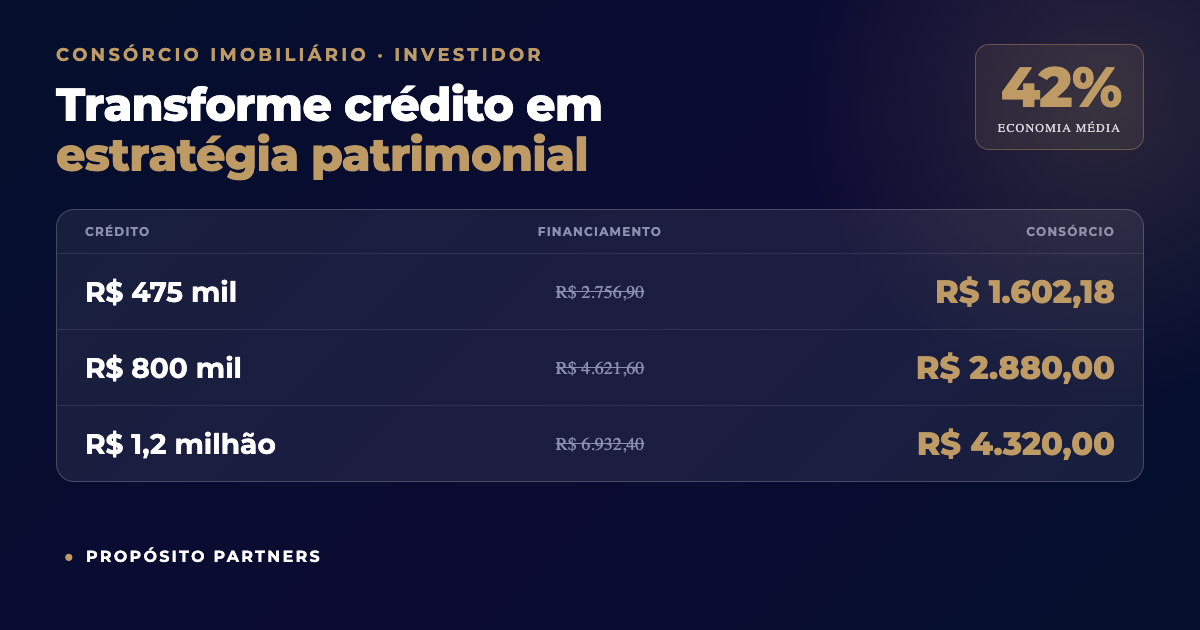
A diferença de parcela até a contemplação é o que torna o consórcio imobiliário atrativo pra quem precisa planejar fluxo de caixa com previsibilidade. Veja a simulação atual pros três patamares de carta de crédito mais procurados pelo perfil investidor:
| R$ 475 mil | R$ 2.756,90 | **R$ 1.602,18** |
|---|---|---|
| R$ 800 mil | R$ 4.621,60 | R$ 2.880,00 |
| R$ 1,2 milhão | R$ 6.932,40 | R$ 4.320,00 |
Em todos os três cenários, a economia média na parcela mensal fica em torno de 42%. Essa diferença não é dinheiro perdido pela instituição financeira: é dinheiro que continua no caixa do investidor, disponível pra outros compromissos, investimentos ou pra formar o lance que acelera a contemplação.
Importante: a parcela reduzida vale até a contemplação. Depois disso, ela passa ao valor integral. Pra o investidor que planeja a entrada do crédito e já sabe o uso que vai dar, essa transição não é problema — é parte do planejamento.
6 estratégias pra usar o crédito contemplado
A arte do consórcio imobiliário como estratégia patrimonial não está na contratação. Está no que fazer com a carta de crédito depois da contemplação. A Propósito Partners estrutura seis caminhos principais, dependendo do perfil e do objetivo do investidor.
1. Expansão patrimonial
É o uso mais clássico. O investidor usa a carta pra adquirir um imóvel novo — pode ser pra morar, pra deixar como reserva de valor ou pra integrar a carteira imobiliária existente.
Faz sentido pra quem quer ampliar o patrimônio real sem descapitalizar outras aplicações. A diferença da parcela reduzida até a contemplação funciona como aporte adicional disponível no caixa durante o período pré-contemplação.
2. Imóveis para locação
Nesse caminho, a carta de crédito é usada pra comprar um imóvel especificamente pensado como ativo gerador de renda mensal. A locação cobre parte ou toda a parcela do consórcio após a contemplação, e o aluguel passa a entrar como fluxo recorrente no patrimônio.
Pra quem já tem experiência com imóvel pra renda, consórcio costuma ser uma alternativa mais barata que o financiamento imobiliário tradicional — exatamente porque o custo total ao longo do tempo é menor.
3. Venda da carta
Opção menos conhecida mas estrategicamente poderosa. Depois da contemplação, o próprio investidor pode optar por vender a carta de crédito no mercado, atuando como fornecedor de crédito pra quem precisa de liquidez imediata pra comprar imóvel sem o prazo do processo bancário tradicional.
É o caminho pra quem usou o consórcio como forma de capitalização planejada: pagou parcelas reduzidas ao longo do período pré-contemplação, foi contemplado, e agora quer o recurso líquido em vez de usar pra comprar imóvel. A liquidez entra pra ser alocada em outra oportunidade, ou gera retorno via ágio na própria venda da carta.
4. Quitar financiamento
Pra quem já tem imóvel financiado, a carta contemplada pode ser usada pra quitar o saldo devedor do financiamento atual, substituindo uma dívida com juros de longo prazo por uma estrutura de consórcio tipicamente mais barata.
Faz sentido pra quem está em meio a um financiamento com taxa alta, ou pra quem quer encerrar a obrigação com o banco e passar a tocar o fluxo via consórcio. A conta precisa fechar considerando saldo devedor atual, saldo restante do consórcio e custo efetivo total das duas pontas, mas em muitos casos a troca gera economia relevante.
5. Operação intercompany
Pra empresário com estrutura societária que envolve mais de uma empresa, o crédito contemplado pode ser usado em operações intercompany: compra de imóvel por uma empresa do grupo, aluguel pra outra, estruturação de patrimônio imobiliário dentro de holding patrimonial.
Esse caminho exige planejamento tributário e societário bem estruturado. É aqui que a presença de um advisor financeiro faz diferença: a decisão de qual empresa adquire, como contabiliza, que tipo de contrato de aluguel estrutura o fluxo, tudo isso define se a operação é eficiente ou se gera passivo tributário.
6. Previdência privada
Depois da contemplação, o consorciado continua recebendo a correção monetária aplicada sobre o saldo da carta até o encerramento do grupo. Em cenários de inflação alta ou prazo longo até o encerramento, isso vira uma rentabilidade pós-contemplação que, somada à opção de saque em espécie em determinadas modalidades, pode funcionar como uma forma de previdência complementar de médio prazo.
Faz sentido pra quem busca disciplina forçada de poupança (a parcela mensal como mecanismo de aporte), prazo longo de maturação e um resgate em valor nominal corrigido no final. Não substitui previdência privada tradicional, mas se encaixa como ferramenta complementar pra quem quer diversificar os veículos de acumulação.
Quando o consórcio imobiliário faz sentido pra você
O consórcio imobiliário não é pra todo mundo, e isso precisa ser dito honestamente. Faz mais sentido quando:
- Você tem horizonte de médio e longo prazo (3 a 10 anos) pra consolidar o patrimônio imobiliário
- Precisa preservar fluxo de caixa nos próximos anos sem renunciar à construção patrimonial
- Já tem uma estratégia patrimonial definida (não é só “aproveitar oportunidade”)
- Quer uma alternativa de alavancagem com custo total menor que o financiamento tradicional
- Tem capacidade de dar lance pra acelerar a contemplação, se o momento pedir
Não faz sentido quando:
- Você precisa do imóvel pra uso imediato (consórcio não garante quando você vai ser contemplado)
- Está buscando resolver uma necessidade urgente de curto prazo
- Não tem perfil pra aguentar o período de contribuição sem a contrapartida imediata
Perguntas frequentes
Quanto tempo até ser contemplado num consórcio imobiliário?
Não há garantia de prazo. A contemplação acontece por sorteio ou por lance. Investidores que oferecem lances estratégicos (lance livre, lance embutido ou lance fixo, dependendo da modalidade do grupo) tendem a ser contemplados mais cedo. A Propósito Partners ajuda a desenhar essa estratégia de lance.
O que acontece se eu quiser desistir no meio do consórcio?
A legislação do consórcio permite a saída, mas as parcelas pagas ficam retidas até o encerramento do grupo (quando são devolvidas, atualizadas monetariamente). Por isso é importante entrar com planejamento, não por impulso.
Posso usar FGTS no consórcio imobiliário?
Sim, em algumas situações o FGTS pode ser usado — pra dar lance, pra amortizar parcelas ou pra complementar o valor da carta de crédito, dependendo da elegibilidade do consorciado e das regras da modalidade.
Qual a diferença entre consórcio imobiliário e financiamento?
No financiamento, você paga juros desde o primeiro mês e tem o imóvel na mão. No consórcio, você paga parcelas mais baixas durante um período (sem juros reais embutidos) e só recebe o crédito quando contemplado. O custo total do consórcio tende a ser significativamente menor, mas o acesso ao imóvel é adiado.
Preciso de advisor pra entrar num consórcio?
Não é obrigatório, mas faz muita diferença no retorno. Advisor independente analisa seu perfil, seu horizonte, seu caixa real e desenha a estratégia de lance e a estratégia pós-contemplação. Consórcio comprado “por conta própria” muitas vezes não aproveita todo o potencial da ferramenta.
Fale com um advisor da Propósito Partners
Se você está avaliando o consórcio imobiliário como parte da sua estratégia patrimonial, vale uma conversa. A Propósito Partners estrutura a operação de ponta a ponta: perfil, modalidade do grupo, estratégia de lance, planejamento tributário e estratégia pós-contemplação.
É uma avaliação gratuita, sem compromisso. Em uma conversa, você vai sair com uma leitura clara sobre se o consórcio imobiliário faz sentido pro seu momento, qual seria a carta ideal pro seu objetivo, e qual estratégia maximiza o retorno pós-contemplação.
Entre em contato pelo WhatsApp ou envie uma mensagem pelo direct do nosso Instagram. Resposta em até 1 dia útil.
Propósito Partners · Consultoria financeira · Porto Alegre/RS · (51) 99522-1201 · contato@proposito.partners