
Toda empresa que gera caixa de forma recorrente convive com uma decisão que raramente aparece no planejamento estratégico, mas que afeta diretamente a rentabilidade: onde deixar o dinheiro que não precisa ser usado hoje, nem na próxima semana, mas pode ser necessário em qualquer momento dos próximos meses. A resposta certa para essa pergunta não é um produto específico. É uma política de alocação do caixa, construída a partir das necessidades do negócio.
Com a perspectiva de queda dos juros no horizonte, essa discussão deixa de ser apenas uma boa prática de tesouraria e vira obrigação estratégica. O que foi contratado seis meses atrás, quando a Selic estava em outro patamar, pode não ser mais a melhor escolha. E, mais importante, a estrutura de alocação como um todo precisa ser reavaliada: quanto fica em cada parcela, por quanto tempo, com qual nível de risco.
Este artigo apresenta a lógica da política de alocação do caixa empresarial, as três perguntas que orientam a revisão, os seis passos práticos para estruturar essa política, e por que o papel de uma consultoria independente faz diferença no resultado final.
O caixa como ativo estratégico
A primeira mudança de postura necessária é tratar o caixa como ativo estratégico, com o mesmo cuidado dedicado às demais decisões financeiras da empresa. Isso significa estratégia clara, critérios de risco explícitos e acompanhamento contínuo, não decisão caso a caso guiada pela oferta do gerente que ligou primeiro.
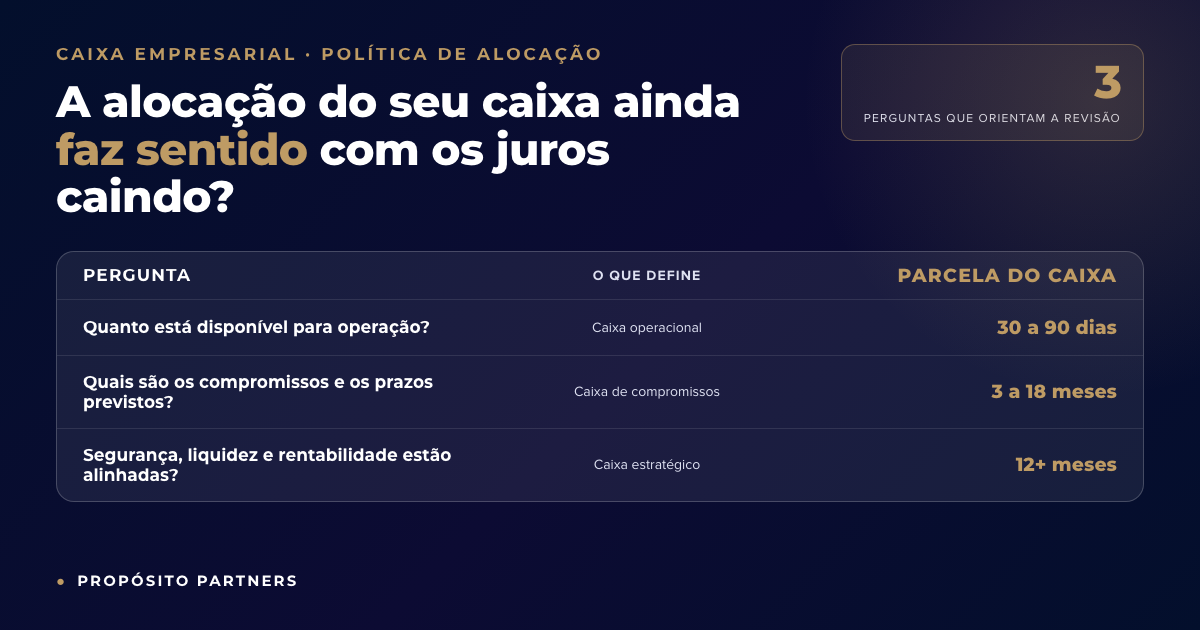
Uma política de alocação bem estruturada começa pelo entendimento do negócio, não pela oferta de produto. Três perguntas organizam esse entendimento.
Três perguntas que orientam a decisão
Quanto a empresa precisa manter disponível para operação?
Essa é a pergunta do caixa operacional. Despesas correntes (folha, impostos, fornecedores recorrentes) consomem recursos todo mês com previsibilidade razoável. O caixa operacional é a reserva que cobre esses pagamentos nos próximos 30 a 90 dias, e precisa estar em instrumentos de liquidez imediata ou D+0. Dimensionar essa parcela com precisão evita duas coisas igualmente ruins: ficar sem recurso para operação e carregar excesso parado em instrumento de baixo rendimento.
Quais são os compromissos e os prazos previstos?
Essa é a pergunta do caixa de compromissos. Pagamentos planejados nos próximos 3 a 18 meses (investimentos conhecidos, dívidas que vencem, distribuição programada de resultados, aquisição de ativo) têm data e valor relativamente estimáveis. Essa parcela pode ir para instrumentos de prazo intermediário, com rentabilidade superior ao caixa operacional, desde que o prazo de resgate case com a data de uso efetivo.
Os investimentos atuais oferecem uma relação adequada entre segurança, liquidez e rentabilidade?
Essa é a pergunta do caixa estratégico. Recursos que não têm destino definido no curto prazo (horizonte de 12 meses ou mais) podem ir para prazos maiores, com produtos que oferecem prêmio adicional sobre o CDI. Mas o “adequado” depende do perfil da empresa: setor, previsibilidade de receita, momento do ciclo de investimento. Não existe fórmula única.
As três perguntas, juntas, definem o mix de alocação da política. E é justamente aqui que a perspectiva de queda dos juros reorganiza o jogo.
O que muda com a queda dos juros
Quando a taxa básica cai, duas coisas acontecem simultaneamente. Primeiro, a rentabilidade dos produtos pós-fixados tradicionais (fundos DI, CDBs atrelados ao CDI, contas remuneradas) diminui. Segundo, instrumentos pré-fixados e indexados à inflação ganham atratividade relativa, principalmente em prazos mais longos.
Pra empresas que mantêm todo o caixa em instrumentos pós-fixados de curto prazo, isso significa perda direta de rentabilidade líquida. Pra empresas que já tinham uma política diversificada por parcela, a oportunidade é reposicionar a parcela estratégica em instrumentos que capturam o cenário.
Essa reavaliação não é obrigatória todo mês. Mas em pontos de inflexão macroeconômica (mudança de ciclo de juros, mudança regulatória relevante, alteração do perfil de receita da empresa), a revisão deixa de ser opcional. Carregar política feita para outro cenário é escolher perder.
6 passos para revisar a política de alocação
1. Dimensionar o caixa operacional. Mapear fluxo real dos últimos 12 meses: o que entra, o que sai, qual o pico de saída, qual a sazonalidade. O caixa operacional ideal é o pico de saída dos próximos 30 a 90 dias com margem de segurança adequada ao setor.
2. Mapear compromissos e prazos. Listar todos os pagamentos planejados pros próximos 18 meses: investimentos em curso, dívidas que vencem, impostos trimestrais, distribuição de resultados prevista, aquisições negociadas. Cada compromisso tem data e valor, e orienta a parcela de compromissos.
3. Avaliar segurança e liquidez atuais. Diagnóstico da política de hoje: onde está cada parte do caixa, em qual instituição, com qual produto, com qual rendimento líquido efetivo (depois de taxa de administração, performance, come-cotas, imposto). É comum encontrar carteira abaixo do CDI sem que ninguém tenha percebido, e custos embutidos que corroem resultado sem aparecer no extrato.
4. Comparar alternativas em várias instituições. Universo amplo de produtos: títulos públicos (LFT, LTN, NTN-B), CDBs de diferentes bancos, LCIs e LCAs, debêntures incentivadas, fundos de renda fixa e multimercado, operações compromissadas. Comparar sem a amarra de uma única instituição é condição para encontrar a melhor relação risco/retorno para cada parcela.
5. Considerar o cenário macro. Perspectiva de juros nos próximos 12 a 24 meses, trajetória de inflação, risco fiscal, variação cambial relevante para o negócio. O cenário muda o peso ótimo entre pós-fixado, pré-fixado e indexado à inflação.
6. Formalizar política escrita e acompanhar. O produto final da revisão é um documento curto que diz: qual o mix por parcela, quais os critérios de risco aceitáveis, quais os limites por instituição, e qual a rotina de revisão (mensal, trimestral, semestral). Sem documento escrito, a política evapora na primeira troca de gerente.
O papel da consultoria independente
A diferença entre contratar um banco para administrar o caixa e contratar uma consultoria independente está no incentivo. O banco oferece os produtos que ele emite ou distribui, e a remuneração vem desses produtos. A consultoria independente avalia o universo inteiro e recomenda o que faz sentido para o negócio, com remuneração que não depende do produto escolhido.
Pra o cliente, isso vira três coisas práticas. Primeiro, acesso a comparações reais entre produtos de diferentes instituições (não só da que você já opera). Segundo, avaliação de custos embutidos que normalmente ficam fora da conversa comercial. Terceiro, política escrita que a empresa controla, e não um relacionamento comercial que precisa ser renegociado toda vez que o gerente muda.
Na Propósito Partners, trabalhamos para o cliente. Partimos das necessidades da empresa para avaliar alternativas e recomendar as opções mais adequadas, nas instituições com as quais a empresa pode e precisa operar. A escolha dos produtos decorre da estratégia do negócio, não o contrário.
Perguntas frequentes
Qual o tamanho mínimo de caixa que justifica uma política de alocação formal?
Não existe tamanho mínimo absoluto. Empresas com caixa a partir de R$ 500 mil já se beneficiam de uma política escrita, porque mesmo diferenças de meio ponto por ano em instrumentos de curto prazo somam valor relevante. Pra caixas acima de R$ 2 milhões, a formalização passa a ser quase obrigatória pela complexidade das escolhas.
A política precisa ser revisada em que frequência?
Revisão completa: anual. Reavaliação pontual: em mudança de ciclo de juros, mudança significativa no perfil de receita da empresa, mudança regulatória ou tributária relevante. Rotina de acompanhamento mensal para verificar se as condições previstas estão sendo cumpridas.
Qual a diferença entre consultoria de investimentos e assessoria?
Consultoria de investimentos é regulada pela CVM como atividade de recomendação profissional, com remuneração do cliente (fee), independente do produto. Assessoria normalmente opera no modelo em que a corretora remunera o assessor pela distribuição de produtos. O incentivo é diferente e isso impacta a recomendação.
A Propósito Partners trabalha com empresas de qual porte?
Atendemos empresas de médio e grande porte, com caixa a partir de alguns milhões. A estrutura funciona para empresas industriais, de serviços, holdings patrimoniais e family offices familiares. A análise inicial é gratuita e serve para definir se faz sentido avançar.
Em quanto tempo uma política de alocação começa a dar retorno visível?
Depende do ponto de partida. Pra empresas com caixa muito concentrado em instrumentos de baixo rendimento, o ganho aparece já no primeiro trimestre após a implementação. Pra empresas que já têm diversificação razoável, o ganho vem ao longo do ano, principalmente em pontos de inflexão macroeconômica.
Fale com um advisor da Propósito Partners
A revisão da política de alocação do caixa da sua empresa começa com uma reunião de uma hora, sem compromisso. Nessa conversa, fazemos o diagnóstico da política atual, mapeamos as necessidades por parcela e apontamos onde há oportunidade concreta de reposicionamento com o cenário de juros atual.
Se o resultado for “está tudo bem, continue como está”, a gente diz isso. Se houver espaço para melhorar cobertura, prêmio ou franquia só revendo a estrutura, a gente mostra os números.
Entre em contato pelo WhatsApp ou envie uma mensagem pelo direct do nosso Instagram. Resposta em até 1 dia útil.
Propósito Partners · Consultoria independente de investimentos · Porto Alegre/RS · (51) 99522-1201 · contato@proposito.partners